Los minerales críticos son el punto ciego de la transición energética. Mientras la conversación pública se centra en paneles solares, baterías y aerogeneradores, la cadena de suministro que hace posibles esas tecnologías depende de un puñado de materiales cuya extracción y procesamiento está concentrada en muy pocos países. Las empresas europeas que no gestionen activamente este riesgo van a encontrarse con cuellos de botella que ninguna política energética puede resolver a corto plazo.
Qué son los minerales críticos y por qué son esenciales para la transición energética
La Unión Europea define como materias primas críticas aquellos minerales con alta importancia económica y alto riesgo de suministro. La lista actual incluye litio, cobalto, níquel, manganeso, grafito, tierras raras, cobre y otros materiales esenciales para baterías, imanes permanentes, paneles fotovoltaicos y turbinas eólicas.
Sin litio no hay baterías. Sin tierras raras no hay motores eléctricos ni aerogeneradores. La transición energética que Europa ha planificado requiere un volumen de estos materiales que multiplica varias veces la producción actual mundial, en un mercado donde China controla el 60-80% del refinado de la mayoría de ellos.
La cadena de suministro de minerales críticos: de la mina a la industria
Extracción y minería
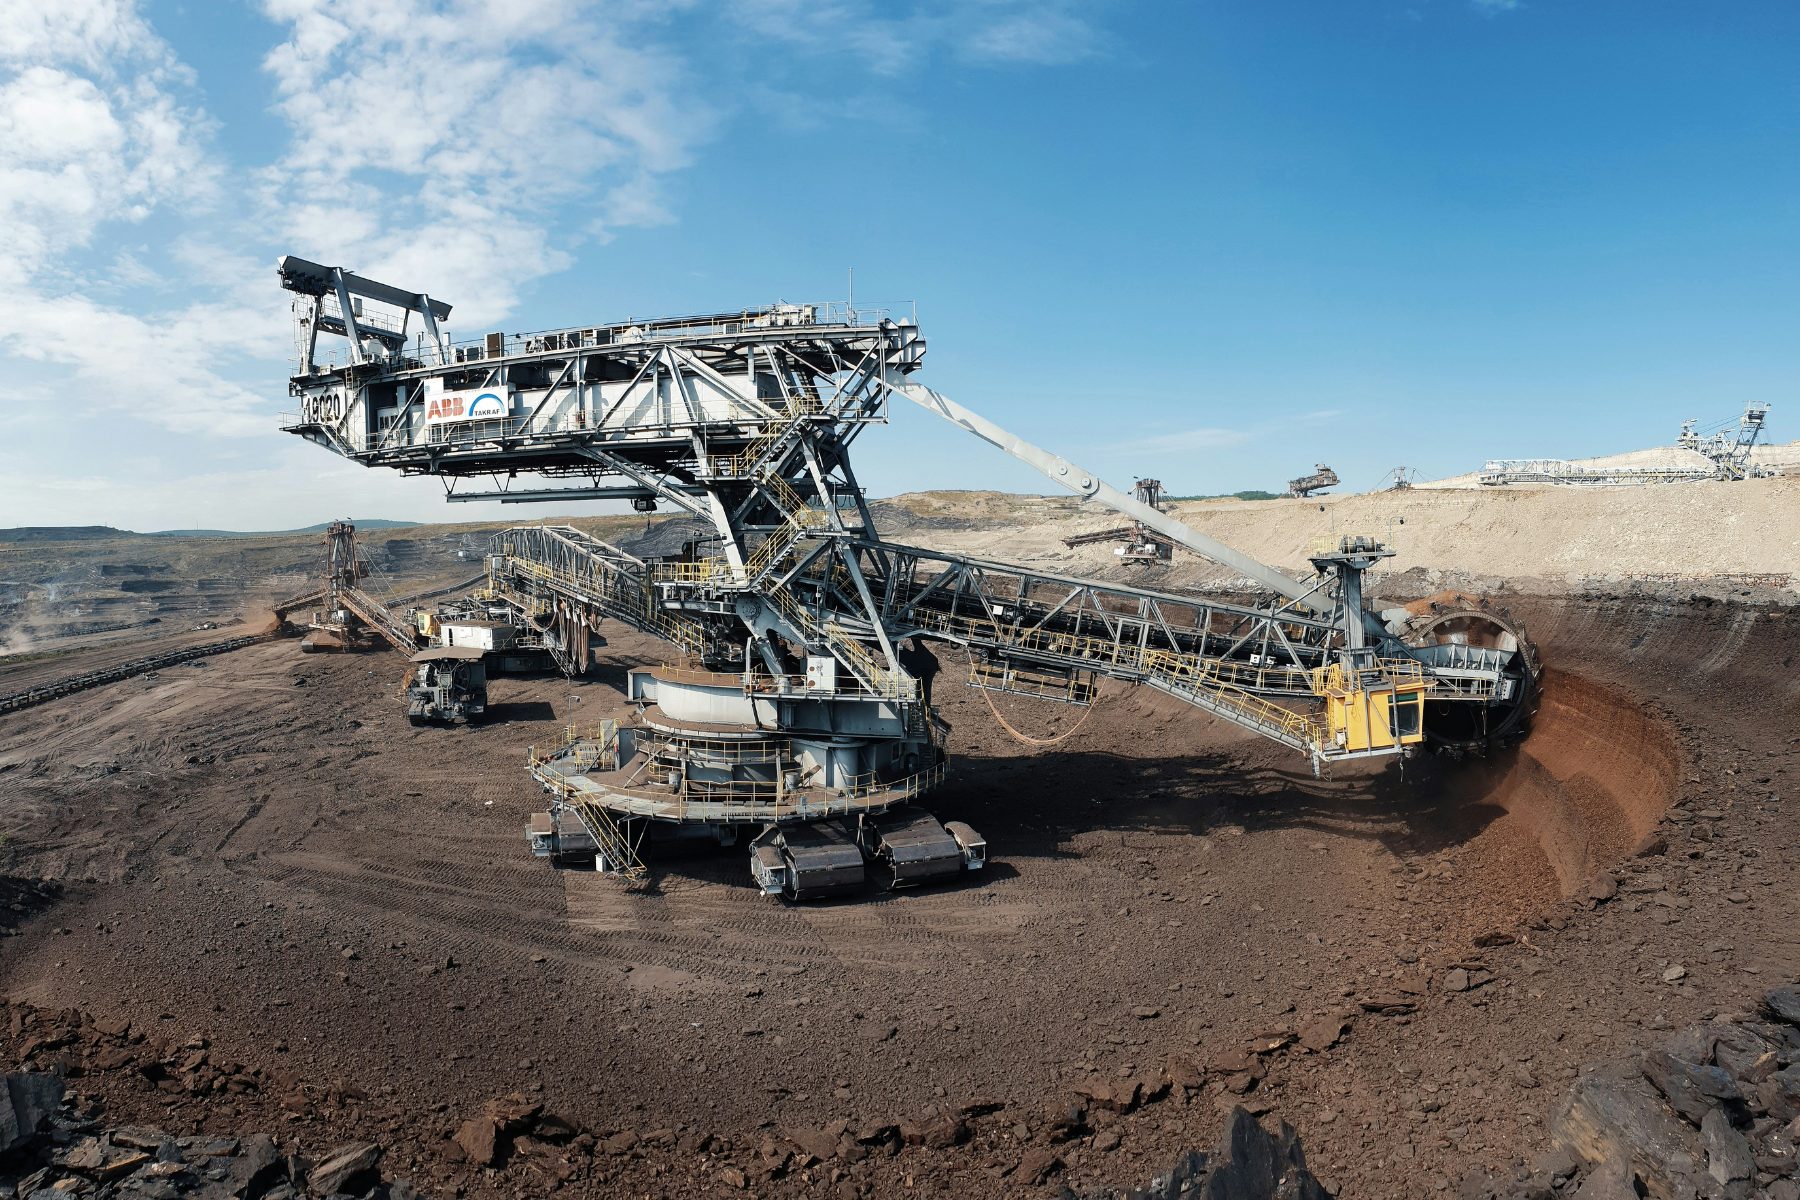
La minería de minerales críticos es el primer eslabón y el más concentrado geográficamente. El litio se extrae principalmente en el triángulo sudamericano (Chile, Argentina, Bolivia) y Australia. El cobalto en la República Democrática del Congo. Las tierras raras en China. Europa extrae menos del 3% de los minerales críticos que consume, lo que crea una dependencia estructural que el Critical Raw Materials Act busca reducir.
Refinado y procesamiento
El refinado es el eslabón donde la dependencia de China es más crítica. Aunque Europa importe mineral en bruto de otros países, el procesamiento que lo convierte en material apto para la industria pasa mayoritariamente por China. Desarrollar capacidad de refinado en Europa es uno de los objetivos centrales del CRMA, pero requiere años de inversión y perfiles técnicos muy escasos.
Fabricación de componentes (baterías, turbinas, paneles)
La fabricación de celdas de batería, imanes permanentes y células fotovoltaicas es el eslabón donde Europa tiene más presencia, pero sigue siendo deficitaria. Las gigafactorías de baterías en construcción en Alemania, Francia, España y Polonia son la respuesta industrial, pero su puesta en marcha requiere ingenieros de proceso, especialistas en electroquímica y técnicos de fabricación que el mercado no tiene en volumen suficiente.
Reciclaje y economía circular de materiales
El reciclaje de baterías de litio y la recuperación de tierras raras de equipos al final de su vida útil es el cuarto eslabón y el que más va a crecer en los próximos años. La minería urbana puede cubrir una parte creciente de la demanda de materiales críticos si se desarrolla la infraestructura y el talento necesarios, reduciendo la dependencia de la extracción primaria.
Principales riesgos de suministro para las empresas europeas
La dependencia europea de minerales críticos tiene tres dimensiones de riesgo. La concentración geográfica: un conflicto, una decisión política o una catástrofe natural en los países productores puede cortar el suministro de golpe. La concentración en el refinado: incluso diversificando la extracción, el cuello de botella del procesamiento sigue siendo China. Y la volatilidad de precios: los mercados de materiales críticos son pequeños y altamente volátiles, lo que dificulta la planificación a largo plazo de las empresas industriales.
Marco regulatorio: la Ley Europea de Materias Primas Críticas (CRMA)
El Critical Raw Materials Act establece objetivos vinculantes para 2030: extraer al menos el 10% de los materiales críticos consumidos en Europa, procesar al menos el 40% internamente y reciclar al menos el 15%. Es la respuesta regulatoria más ambiciosa de Europa a su dependencia de materiales estratégicos y tiene implicaciones directas para las empresas de minería, procesamiento e industria que operan en el continente.
La ley de materias primas críticas Europa también agiliza los permisos para proyectos estratégicos y establece mecanismos de financiación específicos, lo que abre oportunidades concretas para empresas de ingeniería y construcción que quieran posicionarse en este sector.
Perfiles técnicos demandados en la cadena de minerales críticos
Ingenieros de minas y geología aplicada
El con especialización en minerales críticos es uno de los perfiles con mayor déficit en Europa. La combinación de geología aplicada, ingeniería de procesos de extracción y conocimiento de los mercados de materiales estratégicos es escasa y muy demandada por los promotores de nuevos proyectos mineros en Europa.
Especialistas en metalurgia y procesamiento
Los especialistas en hidrometalurgia y pirometalurgia aplicada al refinado de minerales críticos son el perfil más escaso de toda la cadena. El procesamiento de litio, cobalto o tierras raras requiere competencias muy específicas que prácticamente no se forman en Europa y que hoy se concentran en China y Australia.
Expertos en reciclaje de baterías y materiales críticos
El reciclaje de baterías y la recuperación de materiales críticos es una especialidad emergente con altísima demanda proyectada. Los ingenieros capaces de diseñar y operar procesos de reciclaje de baterías de litio a escala industrial son un perfil que el mercado necesita y que todavía no existe en volumen.
Analistas de riesgo de cadena de suministro
La gestión del riesgo de cadena de suministro de materiales críticos requiere perfiles que combinan ingeniería con análisis geopolítico, gestión de contratos a largo plazo y modelado de escenarios de precio. Es un perfil híbrido escaso y muy valorado por las grandes industriales europeas.
Estrategias empresariales para mitigar el riesgo de suministro
La diversificación de proveedores es la primera línea de defensa: no depender de un solo país o proveedor para ningún material crítico. La minería urbana y el reciclaje reducen la dependencia de la extracción primaria. Los contratos de suministro a largo plazo con productores en países aliados dan previsibilidad. Y la sustitución de materiales críticos por alternativas menos concentradas geográficamente es una línea activa de I+D en baterías e imanes.
Cómo preparar a los equipos técnicos ante la escasez de minerales críticos
La formación en economía circular empresa aplicada a materiales críticos y el plan de formación minería específico para perfiles técnicos que van a trabajar en este sector son dos líneas de acción prioritarias. Los equipos técnicos necesitan entender no solo la ingeniería de los procesos sino también la geopolítica de los materiales y los marcos regulatorios que condicionan el acceso a los recursos.
Structuralia incorpora la gestión de materiales estratégicos y la economía circular en sus programas de ingeniería industrial y energía, con docentes procedentes de empresas en activo en la cadena de suministro de materiales para la transición energética.
Tendencias: reciclaje de baterías, minería urbana y materiales sustitutivos
Las tendencias de minerales críticos 2026-2030 apuntan en tres direcciones simultáneas. El reciclaje de baterías de primera generación llegará a escala comercial antes de 2030, reduciendo la presión sobre la extracción primaria. La minería urbana de tierras raras procedentes de equipos electrónicos y motores eléctricos ganará peso. Y el desarrollo de baterías de sodio, de hierro-aire y de otras químicas alternativas reducirá progresivamente la dependencia del litio y el cobalto.
Las empresas que posicionen ahora sus equipos técnicos en esta cadena de valor van a tener acceso a uno de los mercados más estratégicos de la próxima década. La transición energética no puede hacerse sin minerales críticos, y los minerales críticos no pueden gestionarse sin el talento adecuado. ¿Tiene tu empresa identificado su punto de exposición en esta cadena?